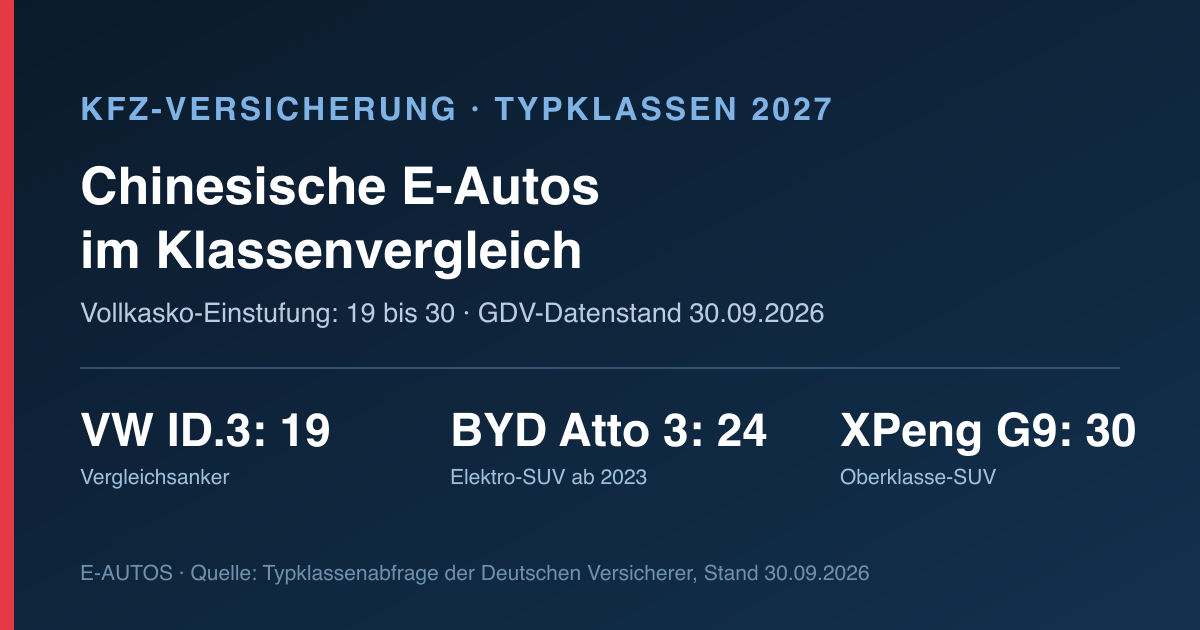
Der XPeng G9 steht in der Vollkasko bei Typklasse 30, der VW ID.3 bei 19. Der Leapmotor B10 liegt mit 22 exakt auf dem Wert des Tesla Model Y. Und der BYD Dolphin Surf kommt in der Haftpflicht auf Typklasse 13 – deutlich unter dem Niveau, das man bei einem Importfahrzeug vermuten würde. Wer wissen will, was ein chinesisches E-Auto in Deutschland an Versicherung kostet, bekommt damit eine durchgängig belegte Klasseneinstufung statt Mutmaßungen – allerdings eine, die differenzierter ausfällt als das Etikett „China-Auto gleich teuer".
Grundlage sind die Typklassen 2027, die der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) am 30.09.2026 veröffentlicht hat. Die Statistik ist für die Versicherer unverbindlich: Sie können die neuen Einstufungen für Neuverträge sofort anwenden und für bestehende Verträge zur Hauptfälligkeit, in der Regel zum 1. Januar 2027. Ob und wann ein Versicherer das tut, entscheidet er selbst. Alle Werte in diesem Artikel stammen aus der offiziellen Typklassenabfrage der Deutschen Versicherer, Modell für Modell abgerufen am 07.11.2026.
Die Zahlen: chinesische Modelle im GDV-Verzeichnis
Aufgeführt ist eine Auswahl der in Deutschland zugelassenen Elektro-Varianten, jeweils mit der TSN aus der GDV-Abfrage und den Klassen in Haftpflicht (HP), Teilkasko (TK) und Vollkasko (VK). Je niedriger die Zahl, desto günstiger wirkt sie sich auf den Beitrag aus.
| Modell |
HSN/TSN |
HP |
TK |
VK |
| BYD Dolphin Surf |
2160/AAY |
13 |
19 |
23 |
| Leapmotor T03 |
2626/AAA |
16 |
21 |
22 |
| BYD Dolphin |
2160/AAJ |
16 |
20 |
23 |
| BYD Atto 2 |
2439/AAD |
17 |
21 |
27 |
| Leapmotor C10 |
2626/AAB |
17 |
21 |
27 |
| BYD Atto 3 (ab 2023) |
2160/AAB |
18 |
19 |
24 |
| BYD Seal |
2160/AAH |
19 |
23 |
27 |
| MG4 Electric |
2180/AAL |
19 |
20 |
19 |
| BYD Seal U |
2160/AAN |
19 |
23 |
29 |
| Leapmotor B10 |
2626/AAF |
19 |
21 |
22 |
| MG ZS EV |
2180/AAA |
21 |
23 |
21 |
| BYD Sealion 7 |
2160/AAW |
21 |
25 |
30 |
| XPeng G6 |
2428/AAG |
21 |
24 |
27 |
| XPeng G9 |
2428/AAD |
21 |
26 |
30 |
Die Vergleichsanker: wo die deutschen und US-Modelle stehen
Ohne Bezugsgröße sind Typklassen Zahlen ohne Bedeutung. Deshalb dieselbe Abfrage für die Fahrzeuge, die als Referenz für chinesische Modelle naheliegen – ergänzt um den MG ZS mit Verbrennungsmotor, weil er die Karosserie mit dem MG ZS EV teilt:
| Modell |
HSN/TSN |
HP |
TK |
VK |
| VW ID.3 |
0603/CKS |
14 |
20 |
19 |
| VW ID.4 |
0603/CLP |
14 |
22 |
21 |
| Tesla Model 3 |
1480/AAQ |
18 |
21 |
22 |
| Tesla Model Y |
1480/ABB |
21 |
21 |
22 |
| MG ZS 1.5 (Benziner, gleiche Karosserie) |
2180/AAJ |
22 |
18 |
20 |
Drei Beobachtungen, die sich daraus direkt ablesen lassen:
Erstens: Die Haftpflicht ist unauffällig. Chinesische Modelle liegen zwischen 13 und 21, der ID.3 bei 14, das Model Y bei 21. Wer nur die Pflichtversicherung braucht, zahlt für einen Dolphin Surf eine niedrigere Haftpflichtklasse als für einen ID.3 – obwohl der Dolphin Surf das deutlich kleinere Auto ist.
Zweitens: Die Vollkasko ist der Punkt mit der größten Spreizung. Sie reicht bei den chinesischen Modellen von 19 (MG4) bis 30 (XPeng G9, BYD Sealion 7). Der ID.3 liegt bei 19, das Model Y bei 22. Gegenüber dem ID.3 bedeutet das Abstände von null bis elf Klassen.
Drittens: Der aussagekräftigste Einzelvergleich ist ein und dasselbe Auto mit zwei Antrieben. Der MG ZS EV steht in der Teilkasko bei 23, der MG ZS mit 1,5-Liter-Benziner bei 18 – gleiche Karosserie, gleiches Modell, fünf Klassen Unterschied. In der Vollkasko liegen sie mit 21 und 20 fast gleichauf. Genau hier zeigt sich, was die Typklasse misst: nicht „chinesisch", sondern die Schadenbilanz des konkreten Modells in den Jahren 2023 bis 2025.
Wie die Typklasse entsteht
Der GDV wertet jährlich die Schaden- und Unfallbilanzen von rund 33.000 Automodellen aus. Grundlage sind die Fahrzeugschäden und die dadurch verursachten Reparaturkosten der letzten drei Jahre (aktuell 2023 bis 2025). Die Skalen sind keine gesetzliche Vorgabe, sondern GDV-Konvention: 16 Klassen in der Haftpflicht (10 bis 25), 24 in der Teilkasko (10 bis 33), 25 in der Vollkasko (10 bis 34).
In der Haftpflicht zählen ausschließlich die Leistungen für geschädigte Dritte. In die Vollkasko fließen Schäden am eigenen Auto nach selbstverschuldeten Unfällen und die Teilkaskoschäden ein. Die Teilkasko bewertet nur Teilkaskoschäden – Diebstahl, Glasbruch, Wildunfälle, Sturm und Hagel.
Für neue Modelle, für die noch keine eigene Schadenhistorie existiert, greift der GDV auf zwei Hilfsgrößen zurück: die Schadenerwartung vergleichbarer Fahrzeuge und – in der Vollkasko – einen Crashtest, mit dem der Reparaturaufwand eines typischen Unfalls im Stadtverkehr ermittelt wird. Bei Modellen, die erst 2025 neu eingestuft wurden, etwa dem Dolphin Surf, dem Atto 2 oder dem Leapmotor B10, ist ein Teil der Einstufung deshalb noch eine Prognose und keine Messung. Für den Atto 3 (ab 2023) und den Seal existiert dagegen bereits eine volle Dreijahresbilanz.
Wie sich die Einstufungen 2027 insgesamt auswirken, hat der GDV beziffert: Rund 7,4 Millionen Autofahrende werden in der Haftpflicht höher eingestuft, 5,1 Millionen niedriger, knapp 30 Millionen – 71 Prozent – bleiben unverändert. In der Kasko bleiben 67 Prozent ohne Veränderung. Einzelne Modelle bewegen sich stärker, der Leapmotor T03 etwa drei Klassen nach oben in der Haftpflicht; ob das an der Ersteinstufung liegt, lässt sich aus den öffentlichen Daten nicht belegen.
Warum E-Autos in der Kasko mehr kosten – und wo die Daten fehlen
Die Typklasse ist nur ein Tarifmerkmal von zehn. Die anderen neun sind Regionalklasse, Jahresfahrleistung, schadenfreie Jahre (SF-Klasse), Nutzerkreis, Alter des Nutzers, Fahrzeugalter bei Erwerb, Halter, Tarifgruppe und Selbstbeteiligung. Eine Klasse Unterschied bedeutet deshalb keinen festen Eurobetrag: Der Umrechnungsfaktor ist bei jedem Versicherer anders und nicht öffentlich.
Was sich belegen lässt, ist die Richtung. Nach der GDV-Auswertung von 53 Modellpaaren liegen Vollkasko-Schäden von E-Autos im Schnitt 15 bis 20 Prozent über denen vergleichbarer Verbrenner; im Vorjahr waren es noch 20 bis 25 Prozent. Gleichzeitig regulieren E-Autos 10 bis 15 Prozent weniger Schäden. Die Lücke schließt sich also, je mehr Fahrzeuge auf der Straße sind und je mehr Werkstatterfahrung vorhanden ist.
Eine ältere Detailstudie kommt zu ähnlichen Größenordnungen: Das Allianz Zentrum für Technik (AZT) hat im Februar 2023 Vollkasko-Kollisionsschäden aus dem Jahr 2021 ausgewertet – 400 Batterie-Elektro-Fälle gegen 350 Verbrenner-Fälle. Der durchschnittliche Kaskoschaden lag danach rund 18 Prozent über dem der Vergleichsgruppe, der Median nur 6 Prozent darüber. Kollisionsschäden machen bei E-Autos 84 Prozent der Kaskoaufwendungen aus (Verbrenner: 73 Prozent). Die Batterie war in nur 2 Prozent der Schäden betroffen, verursachte aber rund 7 Prozent der Kollisionsschadensumme – Hochvoltschäden entstehen meist am Unterboden, nicht durch Karosserieverformung.
Auf der Kostenseite kommt ein allgemeiner Trend hinzu: Nach GDV-Auswertung waren Ersatzteile 2024 rund 75 Prozent teurer als 2014, während die allgemeine Inflation im selben Zeitraum bei rund 28 Prozent lag. Für 2025 rechnete der GDV mit einem um etwa 4,5 Prozent höheren Schadenaufwand als im Vorjahr, getrieben von Ersatzteil- und Werkstattpreisen.
Uns ist keine GDV-, BASt- oder ADAC-Studie bekannt, die Reparaturkosten oder Ersatzteilpreise speziell für chinesische Modelle in Deutschland beziffert. Die Typklassen sind damit die einzige öffentlich und modellscharf verfügbare Kennzahl für diese Fahrzeuge – und sie sind ein Ergebnis, keine Ursache. Der ADAC beschreibt in seinem Markenüberblick Lieferzeiten für Ersatzteile von „zum Teil mehreren Wochen" und nennt vor allem Karosserieteile als schwierig; eine belastbare Zahl zu Reparaturkosten je Modell liefert aber auch er nicht.
Ein weiterer Punkt, der in der Typklasse nicht auftaucht, im Schadenfall aber zählt: Bei einer Batteriebeteiligung sind Bergung und Quarantäne aufwendig. Der GDV nennt in diesem Zusammenhang aufwendige Bergungen, lange Quarantänezeiten und hohe Standkosten – ein Problem, das seit Dezember 2025 eine gemeinsame Handlungsempfehlung von mehr als 20 Organisationen adressiert, darunter GDV, VDA und ADAC. Beim Brandrisiko sieht der GDV dagegen keinen Nachteil: 2024 brannten in Deutschland 13.600 kaskoversicherte Pkw, die Versicherer zahlten rund 100 Millionen Euro, im Schnitt 7.600 Euro je Fahrzeug – Hinweise auf ein höheres Brandrisiko von E-Autos finden sich in den Statistiken nicht. Allerdings werden Verbrenner und E-Autos gemeinsam erfasst, ein direkter Quotenvergleich ist damit nicht möglich.
Was das für die Versicherungswahl bedeutet
Haftpflicht bekommt man, Kasko nicht zwingend. Nach § 5 Abs. 2 PflVG sind die zum Betrieb der Kfz-Haftpflicht befugten Versicherer verpflichtet, die Pflichtversicherung zu gewähren; ablehnen dürfen sie nur in eng definierten Fällen des Absatzes 4 – etwa bei sachlichen oder örtlichen Beschränkungen im Geschäftsplan. Für die Kasko gibt es keine solche Pflicht: Ob ein Versicherer ein chinesisches Modell in Teil- oder Vollkasko annimmt, entscheidet er selbst. Wer auf Vollkasko angewiesen ist – etwa bei Finanzierung oder Leasing –, sollte die Zusage vor der Bestellung einholen, nicht danach.
Die Modellwahl entscheidet stark mit. Die Vollkasko-Einstufungen der hier abgefragten chinesischen Modelle reichen von 19 bis 30 – allein diese Spanne zeigt, dass der Vergleich vor dem Kauf mehr bringt als der Vergleich der Marken. Dazu kommt der Tarifvergleich: Weil die Typklasse nur ein Merkmal von zehn ist, kann derselbe Wagen bei zwei Versicherern deutlich unterschiedlich eingestuft werden.
Die eigene Einstufung prüfen. SF-Klasse und Regionalklasse können den Beitrag stärker verschieben als die Typklasse – belegen lässt sich das aber nur im individuellen Angebot. Die Regionalklasse hängt am Zulassungsbezirk und wird ebenfalls jährlich neu berechnet; wer umzieht, sollte den Vertrag prüfen lassen.
Teilkasko ist bei unsicherer Restwertprognose die günstigere Absicherung – deckt aber den größten Kostenblock nicht. Diebstahl, Glasbruch, Wild und Hagel landen in der Teilkasko, und ein Teilkasko-Schaden wirkt sich – anders als ein Vollkasko-Schaden – nicht auf die SF-Klasse aus. Was fehlt, sind selbstverschuldete Unfallschäden; und genau die machen laut AZT-Auswertung rund 84 Prozent der Kaskoaufwendungen bei E-Autos aus.
Grenzen dieses Artikels
Dieser Beitrag nennt keine Jahresprämien in Euro. Der GDV veröffentlicht Klassen, keine Beiträge; ein Eurobetrag für „ein BYD Seal in Düsseldorf" wäre erfunden. Ebenso wenig lässt sich sagen, wie viel teurer ein chinesisches Modell in Euro ist als ein ID.3 – belegbar ist nur die Klassendifferenz.
Nicht belastbar ist auch die pauschale Aussage „chinesische E-Autos sind in einer höheren Typklasse". Der Dolphin Surf liegt in der Vollkasko über dem ID.3, der Leapmotor B10 exakt auf dem Niveau des Model Y, der MG4 exakt auf dem Niveau des ID.3. Eine Gruppenaussage wäre mit den GDV-Daten nicht haltbar.
Offen bleibt der Restwert: Der ADAC schreibt, der Wertverlust chinesischer Marken lasse sich „derzeit noch schwer abschätzen", und weist darauf hin, dass niemand zu Ersatzteilen verpflichtet werden kann, wenn der Hersteller vom Markt verschwindet. Unsichere Restwerte erschweren die Kalkulation der Versicherer – die Typklasse selbst misst dagegen die Schadenbilanz der vergangenen drei Jahre.
Quellen
- GDV, Typklassen 2027 (Datenstand 30.09.2026): Typklassen kurz erklärt und Medieninformation zu den Typklassen
- GDV, So setzt sich der Versicherungsbeitrag für einen Pkw zusammen (09.09.2026)
- GDV, Regionalklassen kurz erklärt
- GDV-Studie, E-Autos und Verbrenner gleichen sich in Schadenhöhe und -häufigkeit an (13.08.2025)
- GDV, Kfz-Versicherer erwarten weiter steigende Reparaturkosten (02.06.2025)
- GDV, E-Auto-Brände: Statistik und Einordnung (03.06.2026) und Nach dem Unfall: E-Autos nicht pauschal als Hochrisiko behandeln
- Allianz Zentrum für Technik, Studie zum Schadengeschehen von Hochvoltfahrzeugen (Februar 2023, Schadendaten 2021)
- ADAC, Chinesische Automarken im Überblick (Abruf 07.11.2026)
- Typklassenabfrage der Deutschen Versicherer, alle Modelle (Datenstand 30.09.2026)
- § 5 PflVG auf gesetze-im-internet.de
Wer vor der Anschaffung die Gesamtkosten rechnen will: Der Kostenratgeber zum China-Import zerlegt Zoll, Einfuhrumsatzsteuer, Transport und TÜV-Einzelabnahme. Und wer zu Hause laden will, findet die Netzanschluss- und Wallbox-Seite im Lade-Ratgeber. Weitere Artikel zu Preisen und Kosten stehen unter Preise und Kosten.